
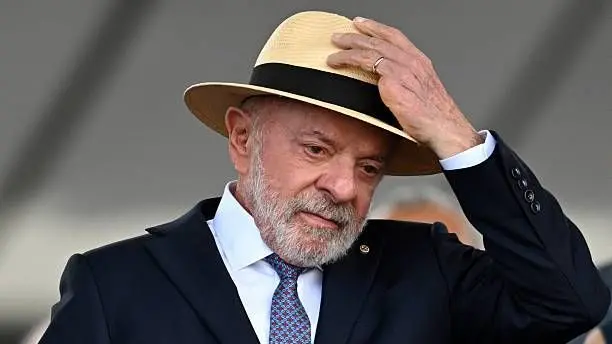
Los mercados financieros brasileños abrieron este lunes con fuertes caídas tras la reelección de Luiz Inácio Lula da Silva frente a Flávio Bolsonaro en la segunda vuelta presidencial del domingo. Las operaciones previas a la apertura mostraron pérdidas significativas, especialmente en el sector bancario, donde Bradesco retrocedía 29,98%, Itaú 27,61% y Petrobras 23,05%.
Reacción del mercado tras la elección
La reacción de los inversionistas fue inmediata y se centró en los bancos brasileños que cotizan en Estados Unidos, cuyos ADR (certificados que permiten negociar acciones extranjeras) registraron pérdidas superiores al 25%. Este comportamiento contrasta con la reacción positiva experimentada tras la primera vuelta, donde las acciones habían subido más de 10%.
Expectativas de volatilidad y presión en el mercado
Las señales de deterioro comenzaron a notarse durante la noche del domingo, con el contrato futuro del real retrocediendo aproximadamente 10%. Además, el fondo cotizado EWZ, que replica el comportamiento de las acciones brasileñas en Estados Unidos, registró una caída de 26%. Se prevé que estas pérdidas se trasladen al mercado contado, generando presión alcista sobre el dólar y las tasas de interés futuras.
- Los analistas anticipan un posible retroceso del Ibovespa, el principal índice bursátil de Brasil.
- Se podría activar un *circuit breaker* si el Ibovespa pierde más del 10%, lo que suspendería las operaciones por 30 minutos.
- La última activación de este mecanismo fue en marzo de 2020, durante la pandemia de COVID-19.
Impacto internacional y proyecciones
El impacto de la elección también se ha extendido a otros mercados internacionales. En España, el Ibex de la Bolsa de Madrid retrocedía 0,45%, afectado por empresas como Banco Santander y Telefónica, que vieron caídas de 4,59% y 7,52%, respectivamente. La depreciación del real podría afectar los beneficios de empresas españolas en Brasil, incluso si sus resultados en moneda local se mantienen estables.
Según proyecciones de Société Générale, los rendimientos de la deuda brasileña podrían aumentar entre 150 y 250 puntos básicos, reflejando un ajuste en las expectativas sobre la política fiscal y monetaria del país.